


Zertifizierungsinhalte ändern sich – und die Unterlagen von ITZert ändern sich mit. Nach dem Kauf der F1 Prüfungsfragen erhalten Sie 365 Tage lang kostenlose Updates, sodass Sie auch im Jahr 2026 stets mit dem aktuellen Stand zur CIMA Financial Reporting Prüfung lernen.
CIMA F1 Prüfungsübersicht:
| Zertifizierungsanbieter: | CIMA (Chartered Institute of Management Accountants) |
|---|---|
| Prüfungsname: | Finanzberichterstattung |
| Prüfungsnummer: | F1 |
| Verwandte Zertifizierungen: | CIMA OCS Operational Case Study CIMA E1 Managing Finance in a Digital World CIMA P1 Management Accounting |
| Anzahl der Fragen: | 60 |
| Prüfungsformat: | Mehrfachantwort, Drag-and-Drop, Lückentext (Zahleneingabe), Computergestützter objektiver Test, Mehrfachauswahl |
| Mindestpunktzahl: | Skala-Wert von 100 von 150 Punkten (ca. 67 %) |
| Verfügbare Sprachen: | Englisch |
| Prüfungsdauer: | 90 Minuten |
| Beispielfragen: |  |
| Prüfungsmethode: | Der computergestützte objektive Test ist auf Anfrage in den Prüfungszentren von Pearson VUE weltweit oder online verfügbar |
| Voraussetzungen: | Der Abschluss des CIMA Certificate in Business Accounting (Cert BA) oder einer gleichwertigen grundlegenden kaufmännischen Qualifikation wird empfohlen |
| Offizielle Syllabus-URL: | https://hub.cimaglobal.com/proqual/2019/operational/F1 |
CIMA F1 Prüfungsthemen:
| Abschnitt | Gewichtung | Ziele |
|---|---|---|
| Regulatorisches Umfeld der Finanzberichterstattung | 10% | - Regulierungsbehörden und ihre Aufgaben
|
| Steuerung von Zahlungsmitteln und Betriebskapital | 25% | - Management von Zahlungsmitteln und Betriebskapital
|
| Abschlüsse | 45% | - Erstellung von Abschlüssen und Anwendung der IFRS
|
| Grundsätze der Besteuerung | 20% | - Grundlagen der Besteuerung
|
Fragen und Antworten rund um die F1 Prüfung von CIMA
Die F1 Prüfung ist die offizielle Prüfung von CIMA für die Zertifizierung „CIMA Certification" auf der Stufe Operational (Berufliche Qualifikation). Sie steht zudem in Verbindung mit folgenden Zertifizierungen: CIMA E1 Managing Finance in a Digital World, CIMA P1 Management Accounting, CIMA OCS Operational Case Study. Wer diese Prüfung ablegt, weist fundierte Kenntnisse im Themenfeld der CIMA Financial Reporting nach. Mit den 247 Übungsfragen von ITZert bereiten Sie sich gezielt auf Inhalte und Fragetypen der Prüfung vor.
In der F1 Prüfung bearbeiten Sie 60 Fragen innerhalb von 90 Minuten. Rechnet man das grob auf die einzelne Frage herunter, wird klar, warum ein festes Zeittempo entscheidend ist: Lassen Sie sich bei schwierigen Fragen nicht festbeißen, markieren Sie diese und kehren Sie am Ende zu ihnen zurück. Trainieren Sie dieses Zeitmanagement vorab mit dem Test Engine von ITZert im Zeitmodus, damit Sie am Prüfungstag nicht unter Druck geraten.
Der Abschluss des CIMA Certificate in Business Accounting (Cert BA) oder einer gleichwertigen grundlegenden kaufmännischen Qualifikation wird empfohlen
Da sich Zulassungsbedingungen ändern können, bestätigen Sie die aktuellen Angaben bitte zusätzlich auf der offiziellen Seite von CIMA.
Die Anmeldung zur F1 Prüfung erfolgt über den folgenden offiziellen Kanal:
Die Prüfung selbst wird auf folgende Weise abgelegt: Der computergestützte objektive Test ist auf Anfrage in den Prüfungszentren von Pearson VUE weltweit oder online verfügbar.
Zur Vorbereitung auf die F1 Prüfung empfiehlt CIMA offiziell folgende Trainings:
Als praktische Ergänzung zu diesen Kursen finden Sie bei ITZert 247 prüfungsnahe Übungsfragen, mit denen Sie das Gelernte unter realistischen Bedingungen anwenden und Ihren Wissensstand überprüfen.
Ja. Für die F1 Unterlagen steht eine kostenlose PDF-Demo zum Herunterladen bereit – so prüfen Sie Qualität und Aufbau der Fragen in Ruhe, bevor Sie kaufen. Nach dem Kauf erhalten Sie außerdem 365 Tage lang kostenlose Updates; läuft dieser Zeitraum ab, verlängern Sie den Update-Service mit 50 % Rabatt.
Falls Sie die zugehörige Prüfung innerhalb von 60 Tagen nach dem Kauf nicht bestehen, können Sie eine vollständige Rückerstattung beantragen. Voraussetzungen: Der Name des Prüfungsteilnehmers muss mit dem Namen des Zahlers übereinstimmen, und Sie reichen innerhalb von 2 Tagen nach dem Prüfungstermin eine eingescannte Anmeldebestätigung (Enrollment Slip) sowie das offizielle Score Report als PDF ein – die Bearbeitung erfolgt innerhalb von 7 Tagen. Nicht erstattungsfähig sind Prüfungen, die innerhalb von 3 Tagen nach dem Kauf abgelegt wurden, lediglich heruntergeladene, aber nicht angetretene Prüfungen sowie kostenlose Materialien und abgelaufene Bestellungen.
Alternativ zur Rückerstattung können Sie einen Produktwechsel wählen: Sie erhalten kostenlos zwei gleichwertige Prüfungsunterlagen Ihrer Wahl und behalten den Update-Service für das ursprünglich gekaufte Produkt.
Die Lieferung erfolgt digital: Der Download steht sofort nach der Zahlung bereit, die Liefer-E-Mail erreicht Sie in der Regel innerhalb einer Minute. Sollten Sie nach 2 Stunden nichts erhalten haben, wenden Sie sich bitte an unseren Kundenservice. Eine Begrenzung der Installationen gibt es nicht – Sie nutzen die Software auf beliebig vielen Computern.
Die F1 Prüfung gliedert sich in 4 Themenbereiche. Zu den wichtigsten zählen:
- Abschlüsse (45%)
- Grundsätze der Besteuerung (20%)
- Steuerung von Zahlungsmitteln und Betriebskapital (25%)
Die vollständige Aufstellung aller Bereiche samt Gewichtung finden Sie in der Prüfungsübersicht weiter oben auf dieser Seite.
CIMA Financial Reporting F1 Prüfungsfragen mit Lösungen
Which of the following is correct?
The primary purpose of a cash budget prepared on a monthly basis is to determine:
- A. when to pay employees salaries.
- B. next month's sales volumes.
- C. whether there will be sufficient cash in the bank to meet requirements.
- D. the amount of inventory to purchase in the following month.
Antwort: C 🗳️
FG purchased 40% of the equity shares of QR and exerted significant influence over the board of the directors.
QR will be classified as____of FG.
Antwort:


The following information relates to a single asset:
*Original cost of $186,000
*Estimated residual value of $6,000
*Expected useful life of 10 years
*Accumulated depreciation at 31 December 20X5 of $66,960
*Annual depreciation rate of 20% on a reducing balance basis
Calculate the amount of depreciation that should be charged to profit or loss for the year ended 31 December 20X6.
Give your answer to the nearest whole number.
Antwort:
$23808
What does the deduction method of giving double taxation relief mean?
- A. Tax paid in one country may be allowed as a tax deduction another country. Relief is normally restricted to the lower of the foreign or country of residency tax.
- B. Tax paid in one country may be allowed as a tax credit in another country. Relief is normally restricted to the higher of the foreign or country of residency tax.
- C. Tax relief is gained by adding the foreign tax from the foreign income so that the gross amount will be subject to tax in the country of residency.
- D. Tax relief is gained by deducting the foreign tax from the foreign income so that only the "net" amount will be subject to tax in the country of residency.
Antwort: D 🗳️
Identify from the list below which items can be recognised as assets within the financial statements of an entity in accordance with IAS 38 Intangible Assets. Place either yes or no as appropriate against each item.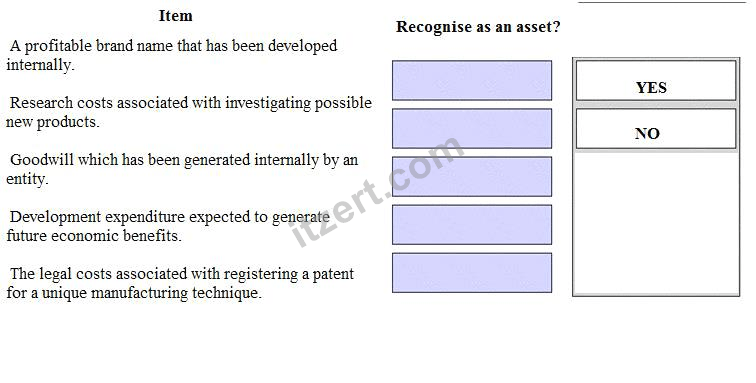
Antwort:


 1051 Kundenrezensionen


Eitel -
Vielen Dank! Ich habe gerade die F1 Prüfung bestanden, nachdem ich ihr Studienmaterial benutzt hatte.